
Czy mieszkanie może być ubezpieczone dwa razy? Jak działa odszkodowanie, gdy polisę ma i spółdzielnia, i właściciel lokalu
29 września, 2026Zarząd spółdzielni zakłada, że mieszkańcy sami zadbają o swoje mieszkania. Mieszkańcy są przekonani, że skoro budynek ubezpiecza spółdzielnia, ich własna polisa to zbędny wydatek. Obie strony dowiadują się, jak jest, dopiero po szkodzie, gdy okazuje się, że każda z polis obejmuje co innego, a niektóre elementy nie są chronione wcale. Z tego artykułu dowiesz się, czy mieszkanie może być ubezpieczone podwójnie, kto płaci za zalanie, jak przebiega wypłata odszkodowania przy dwóch polisach i jak zaprojektować program ubezpieczenia, który ogranicza spory zamiast je wywoływać.
Spis treści:
Czy mieszkanie może być ubezpieczone dwa razy?
Tak. Polisa spółdzielni i polisa właściciela lokalu mogą obowiązywać równolegle i nie jest to błąd ani zbędny wydatek, bo każda z nich chroni co innego. Nie oznacza to jednak podwójnego odszkodowania: ubezpieczenie służy naprawieniu szkody, a nie wzbogaceniu poszkodowanego, więc za tę samą szkodę w tym samym mieniu nie otrzymasz dwóch pełnych wypłat.
Prawdziwy problem w zasobach wielorodzinnych leży gdzie indziej. To nie nadmiar ochrony, lecz luki na styku dwóch polis, czyli obszary, o których każda ze stron myśli, że ubezpiecza je ta druga. A okazji, by ta luka dała o sobie znać, nie brakuje: według danych Państwowej Straży Pożarnej w 2024 r. doszło do 29 271 pożarów w obiektach mieszkalnych i aż 394 330 miejscowych zagrożeń, do których zaliczają się m.in. awarie instalacji i zdarzenia wodne. Statystycznie w budynkach mieszkalnych pali się w Polsce około 80 razy dziennie.
Co obejmuje zakres ubezpieczenia spółdzielni, a czego nie pokryje za mieszkańca?
Polisa majątkowa spółdzielni chroni majątek spółdzielni: budynki jako całość, części wspólne (dachy, klatki schodowe, elewacje, piony instalacyjne, dźwigi) oraz infrastrukturę osiedlową. Uzupełnia ją OC spółdzielni mieszkaniowej, czyli ubezpieczenie odpowiedzialności cywilnej, z którego wypłacane są odszkodowania za szkody wyrządzone mieszkańcom i osobom trzecim, jeśli spółdzielnia ponosi za nie odpowiedzialność.
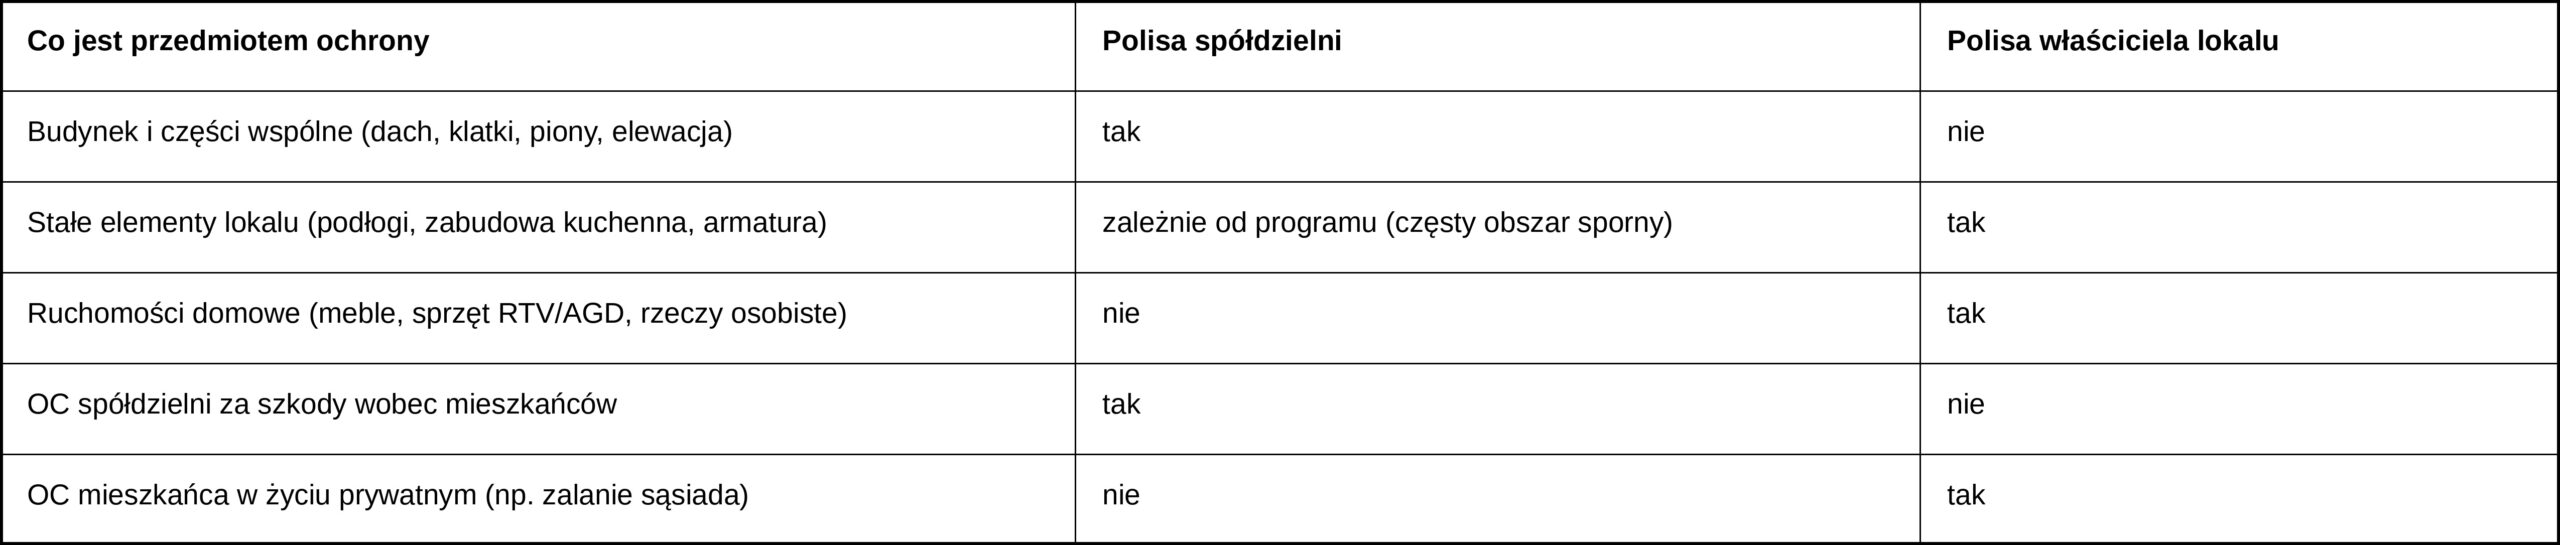
Czego ta polisa nie obejmuje? Wszystkiego, co należy do mieszkańca: ruchomości domowych, sprzętu, często także nakładów na wykończenie lokalu, a także jego prywatnej odpowiedzialności cywilnej, np. gdy to z jego mieszkania zaleje sąsiada. Podział wygląda w uproszczeniu tak:
Gdzie przebiega granica między częściami wspólnymi a lokalem?
Najwięcej sporów rodzi się tam, gdzie granica jest umowna. Klasyczny przykład to instalacja wodna: pion należy do części wspólnych, ale podejścia od zaworu do lokalu bywają traktowane różnie: inaczej w regulaminie spółdzielni, inaczej w ogólnych warunkach ubezpieczenia. Jeżeli regulamin przypisuje odcinek instalacji mieszkańcowi, a program ubezpieczenia tego nie odzwierciedla (albo odwrotnie), po awarii zaczyna się przerzucanie odpowiedzialności. Regulamin spółdzielni i program ubezpieczenia powinny opisywać tę granicę tak samo. To jedno zdanie w dokumentach, które po szkodzie oszczędza miesiące korespondencji.
Balkony, okna, instalacje: kto ubezpiecza elementy „graniczne”?
Podobne pytania wracają przy loggiach i balkonach (konstrukcja to zwykle część wspólna, ale posadzka i wykończenie już niekoniecznie), stolarce okiennej, grzejnikach czy licznikach. Nie ma jednej uniwersalnej odpowiedzi. Rozstrzygają regulamin i treść polis. Dlatego przy każdym odnowieniu programu przejrzyj listę takich elementów i sprawdź, czy któryś nie wypadł z ochrony po obu stronach jednocześnie. To właśnie te „niczyje” elementy najczęściej okazują się lukami.
Kto płaci za zalanie mieszkania: spółdzielnia, sąsiad czy polisa właściciela?
Zalania to najczęstsza szkoda w budynkach wielorodzinnych i najczęstszy powód pretensji kierowanych do zarządu. Intuicja mieszkańców bywa prosta: „budynek jest ubezpieczony, więc spółdzielnia zapłaci”. Rzeczywistość jest bardziej złożona, a wyznacza ją orzeczenie Sądu Najwyższego.
| Warto wiedzieć: w uchwale składu siedmiu sędziów z 19 lutego 2013 r. (III CZP 63/12) Sąd Najwyższy przesądził, że za zalanie lokalu położonego niżej odpowiada się na zasadzie winy (art. 415 Kodeksu cywilnego), a nie na zasadzie ryzyka. Oznacza to, że poszkodowany musi udowodnić winę temu, od kogo domaga się odszkodowania. Samo to, że woda przyszła „z góry” albo „z budynku”, nie wystarczy. |
W skrócie: OC spółdzielni mieszkaniowej wypłaci odszkodowanie wtedy, gdy szkoda wynika z jej zawinionego zaniedbania, np. złego stanu pionu, którego nikt nie naprawiał, albo braku obowiązkowych przeglądów instalacji. Za zalanie z lokalu wyżej odpowiada sąsiad, ale tylko wtedy, gdy można mu przypisać winę. Wówczas płaci jego prywatne OC. A gdy winnego nie ma, bo np. pękł sprawny wężyk? Działa wyłącznie własna polisa mieszkańca, która wypłaca niezależnie od winy. Jeżeli poszkodowany jej nie ma, koszt remontu zostaje przy nim, a pretensje i tak trafiają do zarządu. Dlatego dobrze zarządzane spółdzielnie wprost zachęcają mieszkańców do posiadania własnych polis.
Wszystkie te scenariusze, wraz z przykładami z praktyki likwidacji szkód, rozbieramy szczegółowo w artykule: Odpowiedzialność spółdzielni za zalanie mieszkania – co warto wiedzieć.
Dwie polisy, jedna szkoda: jak przebiega wypłata odszkodowania?
Załóżmy scenariusz z życia: pęka pion, woda niszczy łazienkę i przedpokój mieszkańca, który ma własną polisę. Co się dzieje? Mieszkaniec najczęściej zgłasza szkodę swojemu ubezpieczycielowi. To najszybsza droga do pieniędzy, bo nie wymaga ustalania winnego. Jego towarzystwo wypłaca odszkodowanie i dopiero potem sprawdza, czy ktoś odpowiada za szkodę.
Co to jest regres ubezpieczeniowy?
Właśnie wtedy, gdy pieniądze są już u poszkodowanego, zaczyna się etap, którego spółdzielnia często w ogóle nie widzi, choć odczuwa go najbardziej. Ubezpieczyciel, który wypłacił odszkodowanie, zaczyna bowiem szukać tego, kto powinien ostatecznie ponieść jego koszt.
Regres to zwrotne roszczenie ubezpieczyciela: towarzystwo, które wypłaciło odszkodowanie poszkodowanemu, może domagać się zwrotu tej kwoty od sprawcy szkody albo od jego ubezpieczyciela OC. Jeśli przyczyną zalania było zaniedbanie spółdzielni, regres trafi do niej, a ostatecznie obciąży jej polisę OC. Dla zarządu płyną z tego dwa wnioski. Po pierwsze, regresy podnoszą szkodowość spółdzielni i wracają w składce przy odnowieniu, nawet jeśli żaden mieszkaniec nie zgłosił szkody bezpośrednio spółdzielni. Po drugie, najlepszą obroną przed regresem jest dokumentacja: wykonane przeglądy, protokoły, terminowe reakcje na zgłoszenia.
Skala tych rozliczeń jest większa, niż się wydaje. W 2024 r. ubezpieczyciele wypłacili poszkodowanym 50,3 mld zł odszkodowań i świadczeń, z czego 33,9 mld zł z ubezpieczeń majątkowych i pozostałych osobowych. Same wypłaty za szkody żywiołowe, łącznie ze skutkami wrześniowej powodzi, sięgnęły 3,7 mld zł. System działa, pod warunkiem że szkoda trafia we właściwą polisę z kompletną dokumentacją. Tam, gdzie tak nie jest, zaczynają się spory: do Rzecznika Finansowego wpłynęło w 2024 r. 9 316 wniosków o interwencję, a najczęstsze zarzuty to zaniżone odszkodowania i opóźnienia w likwidacji szkód.
Czy polisa Twojej spółdzielni obejmuje wszystkie istotne ryzyka?
Luki w ochronie mogą ujawnić się dopiero po zalaniu, sporze o odpowiedzialność lub roszczeniu regresowym. Sprawdź, czy obecny program ubezpieczeniowy właściwie zabezpiecza majątek spółdzielni i jej odpowiedzialność cywilną.
Czy broker pomaga ze szkodami? Co robi oprócz przyniesienia ofert
Spór o winę, kosztorys i terminy potrafi ciągnąć się miesiącami, a zarząd ma w tym czasie swoje obowiązki. Powstaje więc pytanie: kto powinien prowadzić te sprawy w imieniu spółdzielni?
Broker ubezpieczeniowy to pełnomocnik spółdzielni: działa na podstawie jej pełnomocnictwa i w jej interesie, a wynagrodzenie (kurtaż) otrzymuje od towarzystwa, w którym zawarto umowę. Zebranie i porównanie ofert to początek jego pracy, nie jej istota. Największa różnica ujawnia się właśnie po szkodzie.
Likwidacja szkód z brokerem: jak to wygląda po zgłoszeniu?
Broker prowadzi szkodę w imieniu spółdzielni: pomaga skompletować dokumenty, pilnuje ustawowych terminów wypłaty, weryfikuje kosztorysy ubezpieczyciela, a przy zaniżonym świadczeniu lub odmowie przygotowuje odwołanie i prowadzi spór. Skoro najczęstsze zarzuty trafiające do Rzecznika Finansowego to właśnie zaniżanie odszkodowań i przewlekła likwidacja, po stronie spółdzielni powinien stać ktoś, kto zna procedury równie dobrze jak ubezpieczyciel. Zarząd zgłasza szkodę i wraca do swoich zadań. Korespondencję z towarzystwem prowadzi broker.
Program ubezpieczenia projektowany całościowo, czyli porządkowanie odpowiedzialności zamiast łatania polis
Drugie zadanie brokera wynika wprost z tematu tego artykułu. Dobry program ubezpieczenia dla spółdzielni nie powstaje przez coroczne odnowienie tej samej polisy, tylko przez zaprojektowanie ochrony w całości: ustalenie, gdzie kończy się odpowiedzialność spółdzielni, a zaczyna właściciela lokalu, spójne zapisanie tej granicy w regulaminie i w polisach, dobranie sumy gwarancyjnej OC i klauzul (np. szkód wodociągowych) do rzeczywistej charakterystyki zasobów oraz przygotowanie prostej informacji dla mieszkańców: co ubezpiecza spółdzielnia, a co powinni ubezpieczyć sami. Efekt jest mierzalny: mniej sporów po szkodach, krótsza likwidacja i mniejsze ryzyko zarzutów wobec osób zarządzających zasobem.
Audyt ubezpieczeniowy spółdzielni: jak znaleźć luki, zanim znajdzie je szkoda
Audyt ubezpieczeniowy to przegląd obowiązującego programu pod kątem luk i niespójności. Na styku polisy spółdzielni i polis mieszkańców sprawdza w szczególności: czy granica między częściami wspólnymi a lokalami jest opisana tak samo w regulaminie i w ubezpieczeniu, czy suma gwarancyjna OC i podlimity dla szkód zalaniowych odpowiadają skali zasobów, czy katalog klauzul obejmuje najczęstsze zdarzenia (szkody wodociągowe, przepięcia, dewastacja), a także jak wyglądały dotychczasowe szkody i spory, bo historia likwidacji najlepiej pokazuje, gdzie program zawodzi.
Audyt niczego nie przesądza: nie wymaga wypowiedzenia umowy ani zmiany ubezpieczyciela, a jego wynik należy do spółdzielni. Dla Rady Nadzorczej jest to dokument z konkretami zamiast ogólnych zapewnień, że „wszystko jest ubezpieczone”. Jeśli chcesz sprawdzić, czy w Twoim programie nie ma „niczyich” elementów i cichych luk, dobry moment na bezpłatny audyt to 60–90 dni przed rocznicą polisy. Zostaje czas na poprawki bez presji terminu.
FAQ: najczęstsze pytania o dwie polisy w jednym budynku
Polisy mieszkańców chronią ich mieszkania i ruchomości. Nie chronią majątku spółdzielni ani jej odpowiedzialności cywilnej. Bez własnego ubezpieczenia spółdzielnia zostaje sama z kosztami szkód w częściach wspólnych i z roszczeniami mieszkańców. Formalnego obowiązku nie ma, ale odpowiedzialność zarządu za majątek, lustracja i wymogi banków przy kredytach sprawiają, że ubezpieczenie jest standardem dobrego gospodarza.
Obowiązku nie ma, ale polisa spółdzielni nie obejmuje ruchomości, wykończenia lokalu ani prywatnego OC mieszkańca. Przy szkodzie bez ustalonego winnego własna polisa jest jedynym źródłem odszkodowania. Dlatego odpowiedź brzmi: nie musi, ale powinien, we własnym interesie.
Pion to część wspólna. Jeśli awaria wynikła z zaniedbania spółdzielni, odszkodowanie wypłaci jej OC; bez winy spółdzielni pozostaje polisa mieszkańca. Za zalanie z lokalu wyżej odpowiada sąsiad, ale tylko wtedy, gdy można mu przypisać winę (uchwała SN III CZP 63/12); wówczas płaci jego prywatne OC. Gdy winy nie ma nikt, działa wyłącznie własna polisa poszkodowanego.
Tak, roszczenie z OC spółdzielni można zgłosić bezpośrednio do jej towarzystwa. Ubezpieczyciel zbada jednak, czy spółdzielnia ponosi winę za szkodę; bez tego wypłaty nie będzie. Dlatego zarządowi opłaca się mieć uporządkowaną dokumentację przeglądów i zgłoszeń: przyspiesza uczciwe rozstrzygnięcie w obie strony.
Sprawdź trzy rzeczy: doświadczenie w mieszkalnictwie (spółdzielnie i TBS-y, nie tylko firmy przemysłowe), referencje z podmiotów podobnych do Twojego oraz to, co broker oferuje poza zebraniem ofert: wsparcie w likwidacji szkód i porządkowanie odpowiedzialności w programie. Dobrym testem kompetencji jest audyt: sposób, w jaki broker analizuje obecny program, pokazuje, jak będzie pracował na co dzień.
Sprawdź, czy w programie ubezpieczeniowym Twojej spółdzielni nie ma luk
Nie czekaj, aż szkoda ujawni niejasny podział odpowiedzialności między spółdzielnią a mieszkańcami. Skorzystaj z bezpłatnego audytu ubezpieczeniowego. Przeanalizujemy obecny zakres ochrony, sumy ubezpieczenia i historię szkód oraz wskażemy obszary wymagające uwagi.
Audyt nie zobowiązuje do zmiany ubezpieczyciela ani wypowiedzenia aktualnej umowy.
Sara Betke
Specjalista ds. Wsparcia Klienta Instytucjonalnego
Źródła danych:
- Sąd Najwyższy, uchwała składu siedmiu sędziów z 19.02.2013 r., III CZP 63/12: https://www.sn.pl/sites/orzecznictwo/orzeczenia2/iii%20czp%2063-12.pdf
- KG PSP, „Statystyczne podsumowanie 2024 roku”: https://www.gov.pl/web/kgpsp/statystyczne-podsumowanie-2024-roku
- PIU, podsumowanie rynku ubezpieczeń za 2024 r.: https://piu.org.pl/tak-dzialaja-ubezpieczenia-503-mld-zl-odszkodowan-i-swiadczen-wyplaconych-w-2024-roku/
- KNF, „Biuletyn roczny. Rynek ubezpieczeń 2024” (dane według grup ubezpieczeń): https://www.knf.gov.pl/?articleId=94897&p_id=18
- Rzecznik Finansowy, „Sprawozdanie za 2024 r.”: https://rf.gov.pl/wp-content/uploads/2025/03/Sprawozdanie-RF-Za-2024.pdf