
Brak wyboru ubezpieczyciela w spółdzielni mieszkaniowej? Porównanie ofert przywraca konkurencję i obniża koszty
30 września, 2026W wielu spółdzielniach mieszkaniowych i TBS-ach polisa majątkowa jest odnawiana od lat u tego samego ubezpieczyciela. Z przyzwyczajenia, nie po analizie rynku. Tymczasem majątek wart dziesiątki milionów złotych zasługuje na to, by regularnie sprawdzać, czy zakres ochrony i składka odpowiadają aktualnej wartości budynków i dzisiejszym ryzykom. Z tego artykułu dowiesz się, kto ubezpiecza spółdzielnie mieszkaniowe, dlaczego składka rośnie przy odnowieniu polisy, jakie parametry porównać przy wyborze oferty i jak audyt ubezpieczeniowy pozwala odzyskać kontrolę nad kosztami, bez zrywania dotychczasowych relacji.
Spis treści:
Dlaczego spółdzielnie latami nie zmieniają ubezpieczyciela?
Spółdzielnie mieszkaniowe zarządzają w Polsce blisko 1,9 mln mieszkań o łącznej powierzchni 93,2 mln m², czyli prawie 12% zasobu mieszkaniowego kraju (dane GUS za 2024 r.). Mimo tej skali rynek ubezpieczeń mieszkalnictwa przez dziesięciolecia koncentrował się wokół jednego towarzystwa. To zrozumiałe: system działał, szkody były wypłacane, a wieloletnia relacja z agentem dawała zarządom poczucie stabilności.
Mechanizm odnowienia wygląda podobnie w setkach spółdzielni. Przed rocznicą polisy przychodzi propozycja kontynuacji, zarząd ją akceptuje. Skąd bowiem ma wiedzieć, że mogłoby być inaczej? Bez drugiej i trzeciej oferty na stole nie sposób ocenić, czy składka jest rynkowa, a zakres kompletny. Przez lata zmieniają się wartości budynków, stan instalacji, koszty odbudowy i oferta towarzystw, a program ubezpieczenia często stoi w miejscu. Problemem nie jest więc wybór konkretnego ubezpieczyciela, lecz brak momentu, w którym ktokolwiek ten wybór weryfikuje.
Czy spółdzielnia musi mieć ubezpieczenie?
Przepisy nie nakładają na spółdzielnię mieszkaniową ogólnego obowiązku ubezpieczenia majątku. Zarząd, który z polisy rezygnuje, bierze jednak na siebie ryzyko, którego nie da się obronić przed Radą Nadzorczą, lustratorem ani mieszkańcami. W codziennym funkcjonowaniu ubezpieczenie jest więc standardem, a wynika to z kilku powodów:
- odpowiedzialność zarządu za gospodarkę majątkiem: Prawo spółdzielcze czyni członków zarządu odpowiedzialnymi za decyzje dotyczące mienia spółdzielni, także majątkiem prywatnym;
- lustracja: ustawowe badanie działalności spółdzielni co 3 lata obejmuje również gospodarkę majątkiem, a brak ochrony ubezpieczeniowej trudno wytłumaczyć lustratorowi;
- wymogi banków: kredyty termomodernizacyjne i inwestycyjne (w TBS-ach i SIM-ach finansowanie z BGK) wiążą się z cesją z polisy, czyli przeniesieniem praw do odszkodowania na bank;
- oczekiwania mieszkańców: zalania, awarie instalacji i szkody z OC wracają do zarządu natychmiast, a sprawna wypłata odszkodowań to jeden z najbardziej widocznych sprawdzianów jego pracy.
Pytanie nie brzmi zatem „czy się ubezpieczyć”, tylko na jakich warunkach i za ile.
Kto ubezpiecza spółdzielnie mieszkaniowe?
W środowisku spółdzielczym utrwaliło się przekonanie, że mieszkalnictwo ubezpiecza jedno towarzystwo: Uniqa, obecna w tym segmencie od dziesięcioleci i znająca jego specyfikę. Ta wieloletnia obecność to fakt, nie zarzut. Faktem jest jednak również to, że ubezpieczenia mienia i odpowiedzialności cywilnej dla podmiotów zarządzających nieruchomościami oferuje kilkanaście towarzystw działających w Polsce, m.in. PZU, Warta, Ergo Hestia, Compensa, InterRisk czy Generali.
Czy każde z tych towarzystw złoży ofertę dla każdej spółdzielni? Nie. Apetyt na ryzyko zależy od stanu technicznego budynków, historii szkód i oczekiwanego zakresu. Ale właśnie dlatego zapytanie skierowane do wielu ubezpieczycieli ma sens: dopiero odpowiedzi pokazują, jak rynek wycenia majątek konkretnej spółdzielni.
Czym różnią się oferty poszczególnych towarzystw?
Cena to najłatwiej porównywalny, ale najmniej mówiący parametr. Towarzystwa różnią się między sobą:
- definicjami ryzyk: to, co jedno TU uznaje za szkodę wodociągową, inne może zakwalifikować inaczej i odmówić wypłaty;
- katalogiem klauzul, czyli dodatkowych rozszerzeń ochrony (przepięcia, dewastacja, katastrofa budowlana, szkody w infrastrukturze osiedlowej);
- limitami odpowiedzialności dla poszczególnych ryzyk;
- franszyzami: franszyza to część szkody, którą spółdzielnia pokrywa z własnych środków;
- podejściem do likwidacji szkód: terminami, jakością kosztorysów, komunikacją z mieszkańcami;
- gotowością do negocjacji zapisów niestandardowych, np. klauzuli dla pękających ścian nośnych na gruntach lekkich, ryzyka standardowo wyłączanego z ochrony.
Dwie oferty z podobną składką mogą przy tej samej szkodzie dać zupełnie różne odszkodowania. Dlatego porównanie „cena do ceny” bez analizy zakresu bywa złudne.
Dlaczego wzrosła składka przy odnowieniu polisy?
Zaskakująca zwyżka składki przy odnowieniu, uzasadniana „wysoką szkodowością”, to jeden z najczęstszych powodów, dla których zarządy zaczynają szukać alternatywy. Zanim ocenisz podwyżkę, sprawdź, z czego wynika: co wpływa na wysokość składki, kiedy wzrost jest uzasadniony, a kiedy jest tylko skutkiem braku punktu odniesienia. Ten temat rozkładamy na czynniki pierwsze w osobnym artykule: Zwyżka składki przy odnowieniu polisy – co naprawdę wpływa na koszty ubezpieczenia spółdzielni mieszkaniowych.
Ubezpieczenie spółdzielni mieszkaniowej pod lupą: co porównać oprócz ceny?
Wysokość składki to jedno. Z audytów ubezpieczeniowych przeprowadzonych przez Inter-Broker w spółdzielniach wynika, że częstszym problemem jest zakres ochrony, czyli luki ujawniające się dopiero przy szkodzie.
Sumy ubezpieczenia a zasada proporcji: dlaczego wartość budynków ma znaczenie?
Według danych z naszych audytów budynki najczęściej ubezpiecza się według wartości odtworzeniowej (koszt odbudowy w dzisiejszych cenach) lub wartości rzeczywistej (pomniejszonej o zużycie techniczne). Jeżeli suma ubezpieczenia jest niższa od faktycznej wartości budynku, mówimy o niedoubezpieczeniu. Wtedy ubezpieczyciel może zastosować zasadę proporcji i obniżyć odszkodowanie w takim stosunku, w jakim suma z polisy pozostaje do wartości mienia. O tym, jak audyt koryguje sumy i ratuje wypłaty po szkodzie, przeczytasz w artykule: Niedoubezpieczenie w spółdzielniach mieszkaniowych – jak audyt koryguje sumy i ratuje wypłaty po szkodzie.
All risks czy ryzyka nazwane: która konstrukcja lepiej chroni spółdzielnię?
Polisa na ryzykach nazwanych obejmuje wyłącznie zdarzenia wprost wymienione w umowie. Jeśli szkody nie da się przypisać do żadnej definicji, wypłaty nie będzie. Konstrukcja all risks, czyli ubezpieczenie od wszystkich ryzyk, działa odwrotnie: ochrona obejmuje każde nagłe i nieprzewidziane zdarzenie, poza wyraźnie wyłączonymi. Różnica dotyczy też ciężaru dowodu: przy ryzykach nazwanych to spółdzielnia musi wykazać, że szkoda mieści się w definicji z umowy. Z audytów: ok. 49% spółdzielni wciąż ubezpiecza majątek na ryzykach nazwanych.
Audyt ubezpieczeniowy spółdzielni: na czym polega i co wykazuje?
Audyt ubezpieczeniowy to przegląd obowiązującego programu: broker analizuje polisy wraz z załącznikami, sumy ubezpieczenia, katalog klauzul, franszyzy, sumę gwarancyjną OC i historię szkód, a następnie zestawia je z rzeczywistymi potrzebami spółdzielni. Efektem nie jest jednak sama diagnoza. To gotowe wytyczne, jak spółdzielnia powinna być ubezpieczona: z jakimi sumami, klauzulami i limitami.
Tak przygotowana spółdzielnia zupełnie inaczej podchodzi do zbierania i porównywania ofert. Zamiast oceniać propozycje ubezpieczycieli „na oko”, porównuje je z własną specyfikacją: wie, czego wymaga, co podlega negocjacji i po czym pozna ofertę niekompletną. Audyt niczego przy tym nie przesądza: nie wymaga wypowiedzenia umowy ani deklaracji zmiany ubezpieczyciela, a decyzja o dalszych krokach pozostaje po stronie spółdzielni. Dla Rady Nadzorczej to z kolei dokument z liczbami, który uzasadnia zebranie ofert konkurencyjnych zamiast automatycznego odnowienia.
Nie wiesz, czy obecna polisa Twojej spółdzielni nadal odpowiada jej potrzebom?
Sprawdź zakres ochrony, sumy ubezpieczenia, klauzule, limity i warunki obecnej umowy. Bezpłatny audyt ubezpieczeniowy pozwoli wskazać potencjalne luki i przygotować spółdzielnię do porównania ofert na tych samych warunkach.
Co obejmuje zakres ubezpieczenia i gdzie powstają luki?
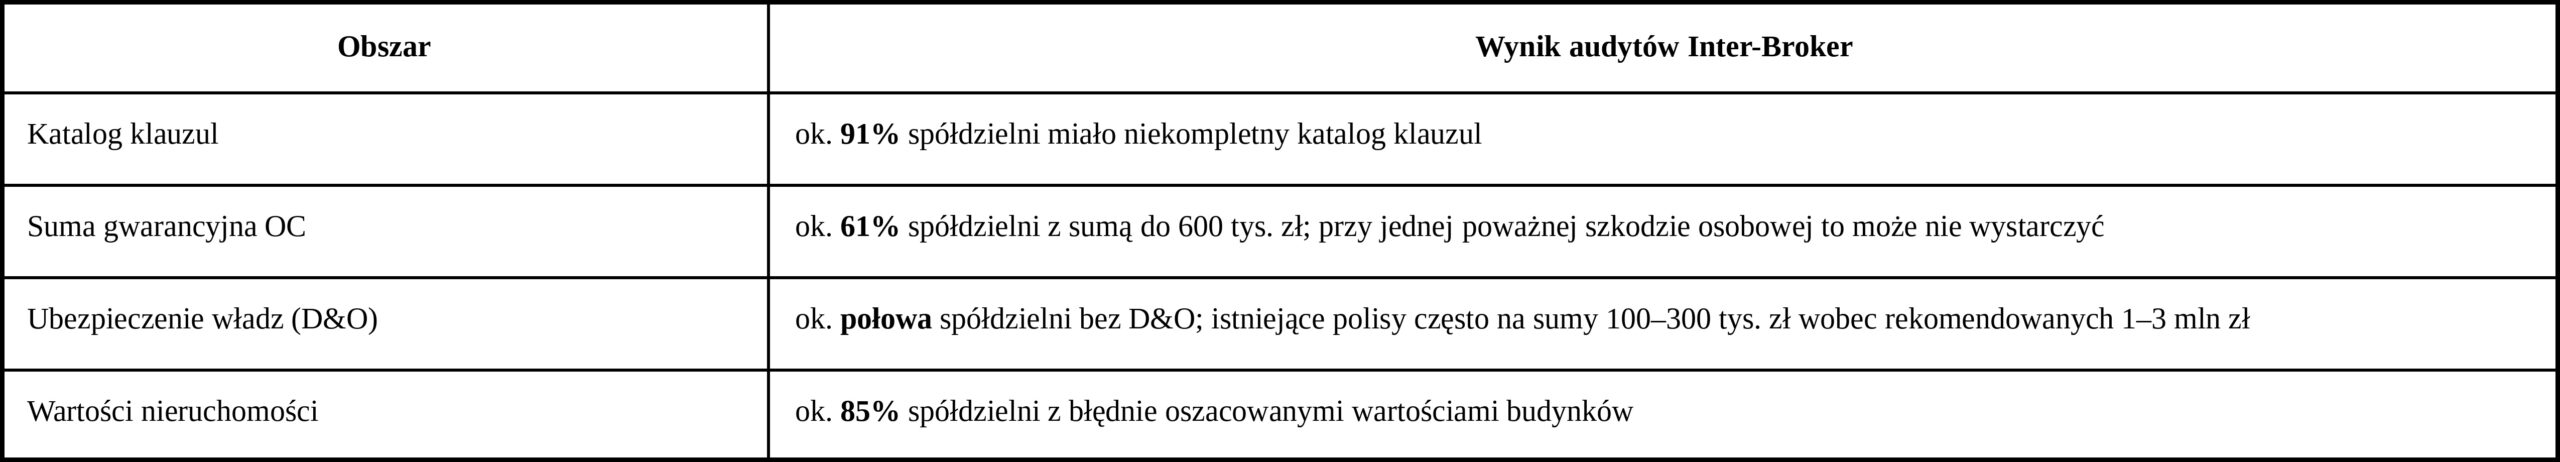
Typowy program ubezpieczenia spółdzielni obejmuje: mienie (budynki mieszkalne, budowle, infrastrukturę osiedlową), OC spółdzielni za szkody wyrządzone mieszkańcom i osobom trzecim oraz, rzadziej, D&O, czyli ubezpieczenie odpowiedzialności członków władz spółdzielni, które chroni prywatny majątek zarządu i Rady Nadzorczej przed roszczeniami związanymi z podejmowanymi decyzjami.
Jak te programy wyglądają w rzeczywistości? Dane z audytów:
Jak przygotować się do porównania ofert? Lista parametrów dla zarządu
Niezależnie od tego, czy porównujesz oferty samodzielnie, czy z brokerem, zestawiaj je według tych samych kryteriów. Najważniejsze z nich to: aktualne sumy ubezpieczenia (liczone od wartości odtworzeniowej), konstrukcja ochrony (all risks czy ryzyka nazwane), katalog klauzul, suma gwarancyjna OC oraz D&O. Pełną listę dziewięciu parametrów zebraliśmy w checkliście „Zanim zbierzesz oferty”, jednostronicowym dokumencie do pobrania, w którym odhaczysz punkt po punkcie stan swojego programu.
Jeśli chcesz sprawdzić, jak na tej liście wypada program Twojej spółdzielni, dobrym pierwszym krokiem jest bezpłatny audyt ubezpieczeniowy. Nie wiąże się z żadnym zobowiązaniem, a rozmowę o składce i zakresie przenosi z poziomu przyzwyczajenia na poziom faktów. Najlepszy moment, by go zamówić, to 60–90 dni przed rocznicą polisy.
FAQ: najczęstsze pytania o ubezpieczenie spółdzielni
Najskuteczniejsza droga to konkurencja ofert: zapytanie skierowane do wielu towarzystw przy identycznie opisanym zakresie. Pomagają też usunięcie przyczyn powtarzających się szkód (i udokumentowanie tego ubezpieczycielowi), urealnienie sum oraz przemyślane franszyzy. Cięcie zakresu dla niższej składki to fałszywa oszczędność: różnicę widać dopiero przy szkodzie.
Nie ma jednej rynkowej stawki. Składka zależy od wartości i stanu technicznego budynków, historii szkód, zakresu ochrony i franszyz. Jedynym wiarygodnym sposobem weryfikacji, czy obecna składka jest rynkowa, jest zebranie kilku porównywalnych ofert dla tego samego zakresu.
Nie. W przeciwieństwie do ubezpieczeń komunikacyjnych czy mieszkaniowych dla osób prywatnych, programy dla spółdzielni negocjuje się osobno dla każdego podmiotu, więc publiczna porównywarka ani ranking nie istnieją. Rolę porównywarki pełni zapytanie ofertowe skierowane do wielu towarzystw, samodzielnie lub przez brokera.
Nie. Dotychczasowe towarzystwo również otrzymuje zapytanie i składa ofertę, tyle że tym razem w warunkach konkurencji. Częstym wynikiem porównania jest pozostanie u obecnego ubezpieczyciela, ale na lepszych warunkach.
Zwykle od dwóch do kilku tygodni. Potrzebne są: obowiązujące polisy z załącznikami, wykaz budynków z sumami ubezpieczenia oraz historia szkód (raport szkodowości). Dlatego dobrze rozpocząć audyt 60–90 dni przed rocznicą polisy. Zostaje wtedy czas na zebranie ofert i spokojną decyzję.
Zanim automatycznie odnowisz polisę, sprawdź, jakie warunki może zaproponować rynek
Audyt ubezpieczeniowy pomoże ocenić, czy obecna składka jest konkurencyjna, czy zakres ochrony jest kompletny i jakie parametry warto uwzględnić przy zbieraniu ofert od ubezpieczycieli.
Skontaktuj się z nami i sprawdź program ubezpieczeniowy swojej spółdzielni przed kolejną rocznicą polisy.
Sara Betke
Specjalista ds. Wsparcia Klienta Instytucjonalnego
Źródła danych:
- GUS, „Gospodarka mieszkaniowa w 2024 r.”, informacja sygnalna z 16.09.2025: https://stat.gov.pl/files/gfx/portalinformacyjny/pl/defaultaktualnosci/5492/14/8/1/gospodarka_mieszkaniowa_w_2024_r.pdf
- Dane z audytów ubezpieczeniowych Inter-Broker w spółdzielniach mieszkaniowych.