
Jak wygląda współpraca z brokerem ubezpieczeniowym w zakładzie produkcji i przetwórstwa żywności?
23 września, 2026W zakładzie spożywczym współpraca z brokerem nie zaczyna się od porównania składek, tylko od audytu technicznego – linii produkcyjnej, chłodni i procedur bezpieczeństwa żywności. Dopiero taka analiza pozwala zbudować program ubezpieczeniowy, który zadziała przy konkretnej szkodzie: pożarze hali z płytami warstwowymi, awarii łańcucha chłodniczego czy wycofaniu partii produktu z rynku.
Spis treści:
- Proces współpracy krok po kroku
- Audyt ryzyka jako punkt wyjścia
- Zakres pełnomocnictwa i umowy brokerskiej
- Zapytanie do towarzystw – co faktycznie trafia na rynek
- Broker czy agent – różnica, która ma znaczenie przy kontraktach z sieciami handlowymi
- Obsługa po wdrożeniu programu
- Najczęściej zadawane pytania
Proces współpracy krok po kroku
Zanim broker przedstawi pierwszą ofertę, przechodzi z zakładem przez ustandaryzowany proces. W praktyce wygląda on tak:
- Przekazanie danych i dotychczasowych polis – Broker analizuje obecny program ochrony, historię szkodowości i podstawowe dane o majątku.
- Audyt ryzyka – Ocena zabezpieczeń przeciwpożarowych, łańcucha chłodniczego i sezonowości stanów magazynowych (opisana szczegółowo w kolejnej sekcji).
- Identyfikacja i analiza ryzyk – Wyodrębnienie obszarów krytycznych dla konkretnego zakładu: produkcji, transportu, relacji z sieciami handlowymi.
- Przygotowanie programu ubezpieczeniowego – Dobór sum, klauzul i sublimitów pod zidentyfikowane ryzyka, nie gotowy pakiet.
- Zebranie i porównanie ofert -Wysłanie pełnego zgłoszenia ryzyka do towarzystw akceptujących ryzyko spożywcze i zestawienie ofert.
- Rekomendacja – Pisemne uzasadnienie wyboru konkretnego rozwiązania, na trwałym nośniku, zgodnie z ustawą o dystrybucji ubezpieczeń.
- Wdrożenie ochrony – Zawarcie umów i skompletowanie dokumentacji bez angażowania zespołu finansowego w formalności.
- Bieżąca obsługa i szkody – Monitoring odnowień, aktualizacja sum w cyklu sezonowym i wsparcie przy likwidacji szkody.
Poniższe sekcje rozwijają najważniejsze etapy tego procesu: audyt, zakres umowy, zgłoszenie ryzyka i wynagrodzenie brokera.
Audyt ryzyka jako punkt wyjścia
Broker rozpoczyna od oceny ryzyka fizycznego i operacyjnego zakładu, nie od zbierania ofert cenowych. W produkcji spożywczej analiza obejmuje zwykle trzy obszary.
Po pierwsze, zabezpieczenia przeciwpożarowe w halach z płytami warstwowymi. Rdzeń PIR lub EPS podnosi klasę ryzyka pożarowego i oznacza kumulację majątku w jednej lokalizacji. Część towarzystw z tego powodu odmawia oferty albo mocno okraja zakres ochrony.
Po drugie, łańcuch chłodniczy. Pojemność chłodni i mroźni, redundancja agregatów, systemy monitoringu temperatury. Rozmrożenie i przekroczone terminy przydatności eskalują w godziny, więc ubezpieczyciel ocenia, czy awaria jednego urządzenia oznacza utratę całej partii towaru.
Po trzecie, sezonowość stanów magazynowych. Rynek zwykle ubezpiecza środki obrotowe według wartości średnich. Gdy szkoda trafi w szczyt sezonu, oznacza to niedoubezpieczenie i niepełną wypłatę przy najwyższym stanie magazynu.
| WAŻNE! Zasada proporcji obniża wypłatę odszkodowania proporcjonalnie do stopnia niedoubezpieczenia nawet gdy sama szkoda nie ma związku z sezonowością. Sąd Najwyższy w kilku wyrokach kwestionował sposób jej stosowania przez ubezpieczycieli, ale sama zasada nadal funkcjonuje jako standard rynkowy, jeśli wynika z OWU. |
Wartości mienia i maszyn warto opierać na wycenie według Sekocenbud i klasyfikacji środków trwałych (KŚT), a nie na wartości księgowej. To ona jest podstawą sumy ubezpieczenia akceptowanej przez ubezpieczycieli jako zgodna z kosztem odtworzenia. Do pełnej oceny ryzyka broker potrzebuje też PML, czyli szacunku maksymalnej możliwej szkody, oraz historii szkodowości z ostatnich trzech lat.
Zakres pełnomocnictwa i umowy brokerskiej
Broker działa na podstawie pełnomocnictwa udzielonego przez klienta, nie umowy z towarzystwem ubezpieczeń. Dzięki temu reprezentuje zakład jednocześnie wobec kilku ubezpieczycieli i negocjuje zakres wykraczający poza standardowy pakiet mienia i OC ogólnego.
Pełnomocnictwo brokerskie, w odróżnieniu od wielu umów usługowych ze sztywnym okresem wypowiedzenia, można zgodnie z ogólną zasadą kodeksu cywilnego dotyczącą pełnomocnictw odwołać w dowolnym momencie. Konkretny tryb przekazania dokumentacji i poinformowania dotychczasowego ubezpieczyciela o zmianie warto jednak zweryfikować w dokumencie podpisywanym z brokerem, ponieważ szczegółowe zapisy mogą się różnić.
W zakładzie spożywczym program ubezpieczeniowy budowany przez brokera obejmuje zwykle:
- OC za produkt, z możliwością rozszerzenia o koszty wycofania produktu z rynku (product recall): jako osobny sublimit, niezależny od sumy głównej polisy OC;
- BI, czyli ubezpieczenie utraty zysku i kosztów stałych (business interruption), z okresem odszkodowawczym dopasowanym do realnego czasu odtworzenia produkcji: przy pożarze chłodni bywa to 14–22 miesiące, nie standardowe 12;
- MB – ubezpieczenie maszyn od uszkodzeń, oraz MLOP – utratę zysku wynikającą z awarii maszyn, jako osobne moduły programu;
- klauzulę dostawców i odbiorców, obejmującą skutki przestoju wynikającego z przerwania łańcucha dostaw, nie tylko szkody we własnym zakładzie.
Zakres pełnomocnictwa określa też, które klauzule dodatkowe broker negocjuje w imieniu klienta:
- klauzula leeway – zwalnia z zasady proporcji, jeśli niedoubezpieczenie nie przekracza zwykle 15–30%. Bez niej sezonowe wahania stanów magazynowych mogą oznaczać 10–25% przepłaty na środkach obrotowych;
- klauzula reprezentantów – ogranicza krąg osób, których rażące niedbalstwo może być podstawą do odmowy wypłaty, zwykle do zarządu i osób decyzyjnych, a nie każdego pracownika;
- klauzula rzeczoznawców – pozwala rozstrzygnąć spór o wysokość szkody przy udziale niezależnego eksperta zamiast wyłącznie stanowiska ubezpieczyciela.
Dla zakładów o wyraźnej sezonowości dostępny jest też mechanizm rozliczenia środków obrotowych: ubezpieczenie według wartości maksymalnych ze składką zaliczkową (np. 50%) i rozliczeniem po okresie według faktycznych stanów magazynowych. Dzięki temu szkoda w szczycie sezonu jest wypłacana w pełni, a firma nie przepłaca składki w miesiącach niskich zapasów.
Czy Twój program ubezpieczeniowy uwzględnia wszystkie ryzyka zakładu spożywczego?
Awaria chłodni, przestój produkcji, odpowiedzialność za produkt czy sezonowy wzrost zapasów wymagają odpowiednio dobranego zakresu ochrony. Sprawdźmy, czy Twoje obecne polisy odpowiadają rzeczywistym ryzykom zakładu.
Zapytanie do towarzystw – co faktycznie trafia na rynek
Zakład może wysłać zapytanie do ubezpieczyciela samodzielnie. Taki wniosek ogranicza się zwykle do podstawowych danych o majątku i sumy ubezpieczenia, bez pełnego opisu ryzyka – a to on decyduje o cenie i zakresie oferty.
Broker przygotowuje pełne zgłoszenie ryzyka, które w branży spożywczej obejmuje pozycje spoza standardowego formularza:
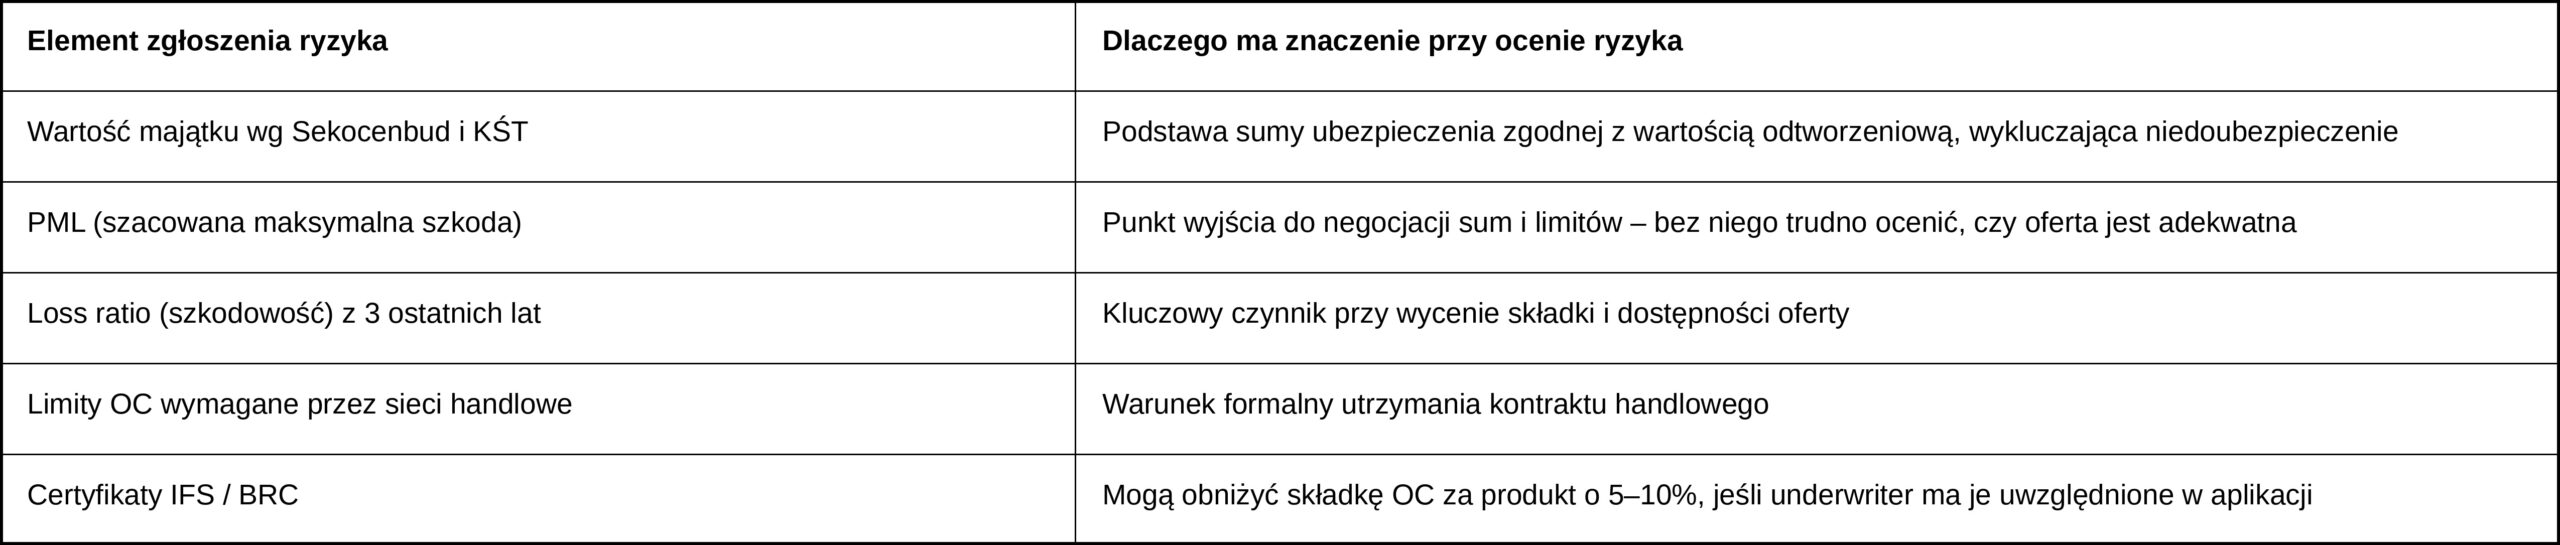
Im pełniejsze zgłoszenie, tym więcej towarzystw jest w stanie złożyć konkurencyjną ofertę. Ograniczona liczba ubezpieczycieli akceptujących ryzyko spożywcze sprawia, że kompletność wniosku przekłada się bezpośrednio na liczbę dostępnych opcji – a to od niej zależy realna siła negocjacyjna wobec ceny.
Broker czy agent – różnica, która ma znaczenie przy kontraktach z sieciami handlowymi
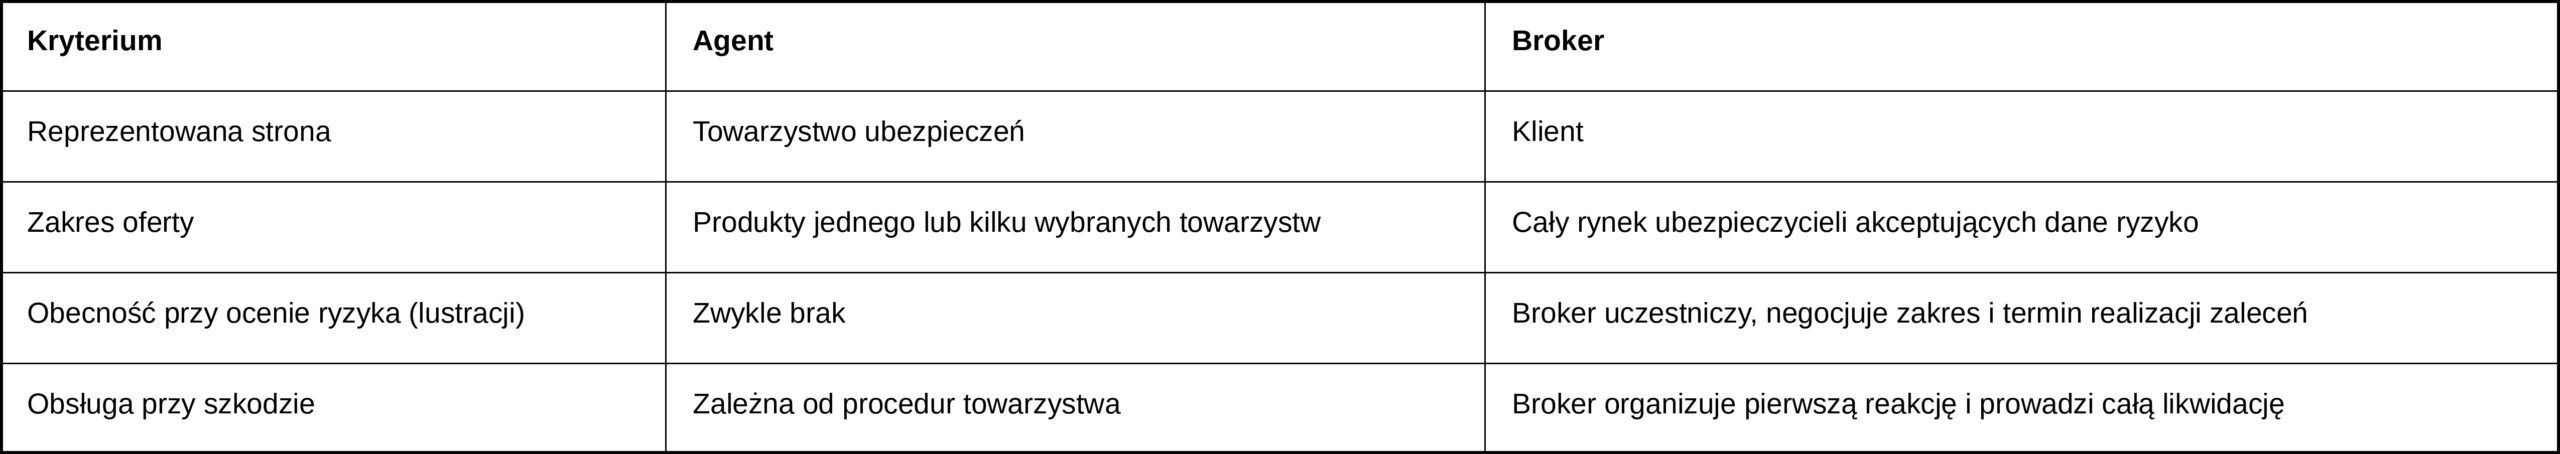
Przy standardowym ryzyku różnica bywa mało odczuwalna. Staje się istotna, gdy kontrakt z siecią handlową wymaga limitu OC wyższego niż standardowy pakiet danego towarzystwa. Wtedy dostęp do całego rynku, a nie oferty jednego ubezpieczyciela, decyduje o tym, czy warunek kontraktowy da się spełnić.
Obsługa po wdrożeniu programu
Współpraca nie kończy się na podpisaniu polis. Standardem rynkowym bywa kontakt z brokerem raz w roku albo dopiero po szkodzie – model, który nie nadąża za zmieniającym się ryzykiem zakładu.
Serwis brokerski obejmuje zwykle spotkania kwartalne, podczas których aktualizowany jest zakres ochrony i weryfikowane sumy ubezpieczenia, obecność brokera przy ocenie ryzyka (lustracji) prowadzonej przez ubezpieczyciela, oraz zorganizowanie pierwszej reakcji przy szkodzie (na przykład osuszania czy podstawienia agregatów prądotwórczych) zanim ruszy formalny proces likwidacji.
Polisa skonsultowana z brokerem najpóźniej 60 dni przed wygaśnięciem zostawia realne pole do negocjacji. W oknie ostatnich 14 dni przed odnowieniem możliwość zmiany warunków praktycznie znika. Zostaje tylko akceptacja lub odrzucenie oferty ubezpieczyciela.
Najczęściej zadawane pytania
Kurtaż to procent składki ustalany indywidualnie między brokerem a towarzystwem ubezpieczeń, nie jedna stała stawka rynkowa. Zespół finansowy może zapytać brokera wprost o wysokość kurtażu przy konkretnej polisie. To standardowe pytanie w procesie wyboru brokera, nie próba kontroli.
Pełnomocnictwo brokerskie można, zgodnie z ogólną zasadą kodeksu cywilnego, odwołać w dowolnym momencie, o ile dokument nie stanowi inaczej. Warto jednak sprawdzić w umowie zapisy dotyczące trybu przekazania dokumentacji i informowania dotychczasowego ubezpieczyciela o zmianie. Standardowy okres wypowiedzenia pełnomocnictwa wynosi 3 miesiące.
Nie. Zmiana brokera nie oznacza przerwy w ochronie ubezpieczeniowej. Nowy broker przejmuje obsługę obowiązujących polis i kontynuuje je bez zmian aż do końca ich okresu, dzięki czemu ochrona trwa nieprzerwanie. Pełny audyt ryzyk i konkurs ofert, mający na celu wynegocjowanie lepszych warunków, przeprowadza się dopiero przy najbliższym odnowieniu.
Poza wdrożeniem (audyt, zebranie danych, konkurs ofert) bieżąca współpraca sprowadza się głównie do udziału w okresowych przeglądach i przekazywania informacji o zmianach w zakładzie, nowym majątku czy nowych lokalizacjach. Resztę formalności prowadzi broker.
Nie. Zmiana brokera i zmiana ubezpieczyciela to dwie niezależne decyzje. Broker może kontynuować obsługę polis w tym samym towarzystwie, a o ewentualnej zmianie ubezpieczyciela decyduje klient, na podstawie konkursu ofert, który dla niego przeprowadzamy.
Historia szkodowości jest przypisana do klienta, nie do pośrednika, więc nie jest tracona przy zmianie. Nowy broker wykorzystuje ją jako element zgłoszenia ryzyka przy kolejnym konkursie ofert.
Nie musisz zmieniać ubezpieczyciela, żeby lepiej chronić swój zakład
Współpracę z brokerem możesz rozpocząć od bezpłatnego audytu obecnych polis. Sprawdzimy zakres ochrony Twojego zakładu i zidentyfikujemy obszary, które mogą wymagać zmian. Zacznij od 30-minutowej rozmowy z naszym ekspertem.
Sara Betke
Specjalista ds. Wsparcia Klienta Instytucjonalnego