
Skażenie żywności a odpowiedzialność producenta – co warto wiedzieć?
10 września, 2026Spis treści:
- Kiedy producent żywności ponosi odpowiedzialność za skażenie?
- Odpowiedzialność cywilna a odpowiedzialność karna – gdzie przebiega granica
- Rozporządzenie 178/2002 i zasada traceability w łańcuchu dostaw
- Product Recall – jak w praktyce wygląda wycofanie produktu z rynku?
- Koszty wycofania, których nie pokrywa podstawowa polisa OC
- Jakie są najczęstsze przyczyny skażenia żywności w produkcji przemysłowej?
- Odpowiedzialność producenta wobec sieci handlowych i kontrahentów
- Rozwiązania ubezpieczeniowe dla branży spożywczej – co powinna obejmować kompletna ochrona
- Ile kosztuje ubezpieczenie od odpowiedzialności za skażenie żywności?
- Jak przygotować firmę do rozmowy z brokerem o ryzyku skażenia?
- Najczęściej zadawane pytania (FAQ)
Producent żywności odpowiada za skażenie produktu niezależnie od tego, czy o zagrożeniu wiedział. To odpowiedzialność na zasadzie ryzyka, nie winy – zgodność z HACCP, IFS czy BRC nie zwalnia z obowiązku pokrycia szkód wyrządzonych konsumentom, kontrahentom i sieciom handlowym. Poniżej pokazujemy, gdzie kończy się odpowiedzialność wynikająca z przepisów, a zaczyna realne ryzyko finansowe – i jakie rozwiązania ubezpieczeniowe faktycznie je pokrywają.
Kiedy producent żywności ponosi odpowiedzialność za skażenie?
Podstawą odpowiedzialności producenta za produkt niebezpieczny jest art. 449¹–449¹¹ Kodeksu cywilnego oraz Rozporządzenie (WE) nr 178/2002. Obie regulacje operują na zasadzie ryzyka – poszkodowany nie musi udowadniać winy, wystarczy wykazać wadliwość produktu i związek przyczynowy ze szkodą. W praktyce oznacza to, że nawet przy dochowaniu wszystkich procedur QA firma może zostać obciążona odszkodowaniem, jeśli produkt okaże się niebezpieczny.
Odpowiedzialność cywilna a odpowiedzialność karna – gdzie przebiega granica
Odpowiedzialność cywilna dotyczy naprawienia szkody – kosztów leczenia, utraconych korzyści, zwrotów, roszczeń regresowych od dystrybutorów. Odpowiedzialność karna wynika z Ustawy o bezpieczeństwie żywności i żywienia i uruchamia się przy rażącym naruszeniu procedur bezpieczeństwa lub świadomym wprowadzeniu do obrotu produktu niebezpiecznego. Pierwsza jest przedmiotem ubezpieczenia, druga – nie. Żadna polisa OC nie pokryje grzywny ani odpowiedzialności karnej osób zarządzających.
Rozporządzenie 178/2002 i zasada traceability w łańcuchu dostaw
Artykuł 18 Rozporządzenia 178/2002 nakłada obowiązek identyfikowalności na każdym etapie łańcucha dostaw, a art. 19 – obowiązek natychmiastowego wycofania produktu z rynku, jeśli producent poweźmie informację o jego niezgodności z wymogami bezpieczeństwa. Brak sprawnego systemu traceability wydłuża czas reakcji, a to bezpośrednio przekłada się na skalę i koszt wycofania.
Ważne: obowiązek wycofania produktu powstaje z mocy prawa w momencie powzięcia informacji o zagrożeniu – niezależnie od tego, czy decyzję poprzedza formalna notyfikacja GIS lub RASFF.
Product Recall – jak w praktyce wygląda wycofanie produktu z rynku?
Proces zwykle przebiega w czterech etapach: identyfikacja zagrożenia i partii produkcyjnej, zgłoszenie do Głównego Inspektora Sanitarnego (który jako polski punkt kontaktowy przekazuje informację do unijnego systemu RASFF), fizyczne wycofanie towaru z sieci dystrybucji oraz komunikacja z rynkiem. Skala zjawiska w Polsce nie jest marginalna – w pierwszym kwartale 2026 r. do RASFF zgłoszono podobną liczbę notyfikacji dotyczących polskiej żywności co rok wcześniej, głównie w związku z obecnością salmonelli w mięsie, ciał obcych i przekroczonych norm zanieczyszczeń.
Koszty wycofania, których nie pokrywa podstawowa polisa OC
Standardowa polisa OC działalności pokrywa roszczenia osób trzecich, ale nie własne koszty operacyjne producenta związane z recallem. Poza zakresem OC zwykle pozostają:
- koszty logistyczne wycofania i utylizacji partii produktu,
- powtórne mycie, dezynfekcja i walidacja linii produkcyjnej,
- koszty komunikacji kryzysowej i obsługi konsumenckiej,
- utracone zyski wynikające z przestoju i utraty pozycji na półce,
- koszty odtworzenia zapasu i ponownego wprowadzenia produktu do sieci.
Analizy Allianz Commercial pokazują, że sektor spożywczy odpowiada za znaczącą część wartościowo istotnych roszczeń z tytułu odpowiedzialności za produkt, a średnia wartość pojedynczego dużego roszczenia recallowego w tej branży liczona jest w milionach dolarów. To właśnie te koszty pokrywa dedykowana polisa Product Recall, a nie klasyczne OC za produkt.
Jakie są najczęstsze przyczyny skażenia żywności w produkcji przemysłowej?
Dane GIS i RASFF wskazują na kilka powtarzających się kategorii zagrożeń: obecność bakterii Salmonella i Listeria monocytogenes, niedeklarowane alergeny, ciała obce (metal, szkło, tworzywa sztuczne), pozostałości pestycydów powyżej dopuszczalnych norm oraz aflatoksyny w surowcach roślinnych. Rosnąca liczba notyfikacji wynika częściowo z czulszych metod badawczych i bardziej rygorystycznych norm, nie wyłącznie z pogorszenia jakości produkcji – to jednak nie zmienia ekspozycji ubezpieczeniowej, bo odpowiedzialność powstaje niezależnie od przyczyny wykrycia.
Odpowiedzialność producenta wobec sieci handlowych i kontrahentów
Odpowiedzialność wobec sieci handlowych rzadko kończy się na przepisach – w większości przypadków wynika wprost z umów handlowych, które precyzują sumy ubezpieczenia, sublimity i wymagany zakres ochrony wyższy niż ustawowe minimum.
Audyty IFS i BRC a wymagany zakres ochrony
Standardy IFS Food i BRC Global Standard, wymagane przez większość europejskich sieci handlowych, obejmują ocenę procedur zarządzania ryzykiem Product Recall jako jeden z elementów audytu. Brak spójności między deklarowanymi procedurami a rzeczywistym zakresem polisy bywa wychwytywany przez audytorów i skutkuje niezgodnością – niezależnie od tego, czy do skażenia w ogóle doszło.
Klauzule kontraktowe wymuszające konkretny limit OC
Kontrakty z sieciami handlowymi, umowy leasingu i kredytu coraz częściej zawierają klauzule wymagające konkretnej sumy ubezpieczenia OC za produkt lub obowiązkowego ubezpieczenia Product Recall jako warunku współpracy. Zmiana kontrahenta, nowy kredyt czy wejście inwestora branżowego to typowe momenty, w których dotychczasowy zakres polisy okazuje się niewystarczający.
Rozwiązania ubezpieczeniowe dla branży spożywczej – co powinna obejmować kompletna ochrona
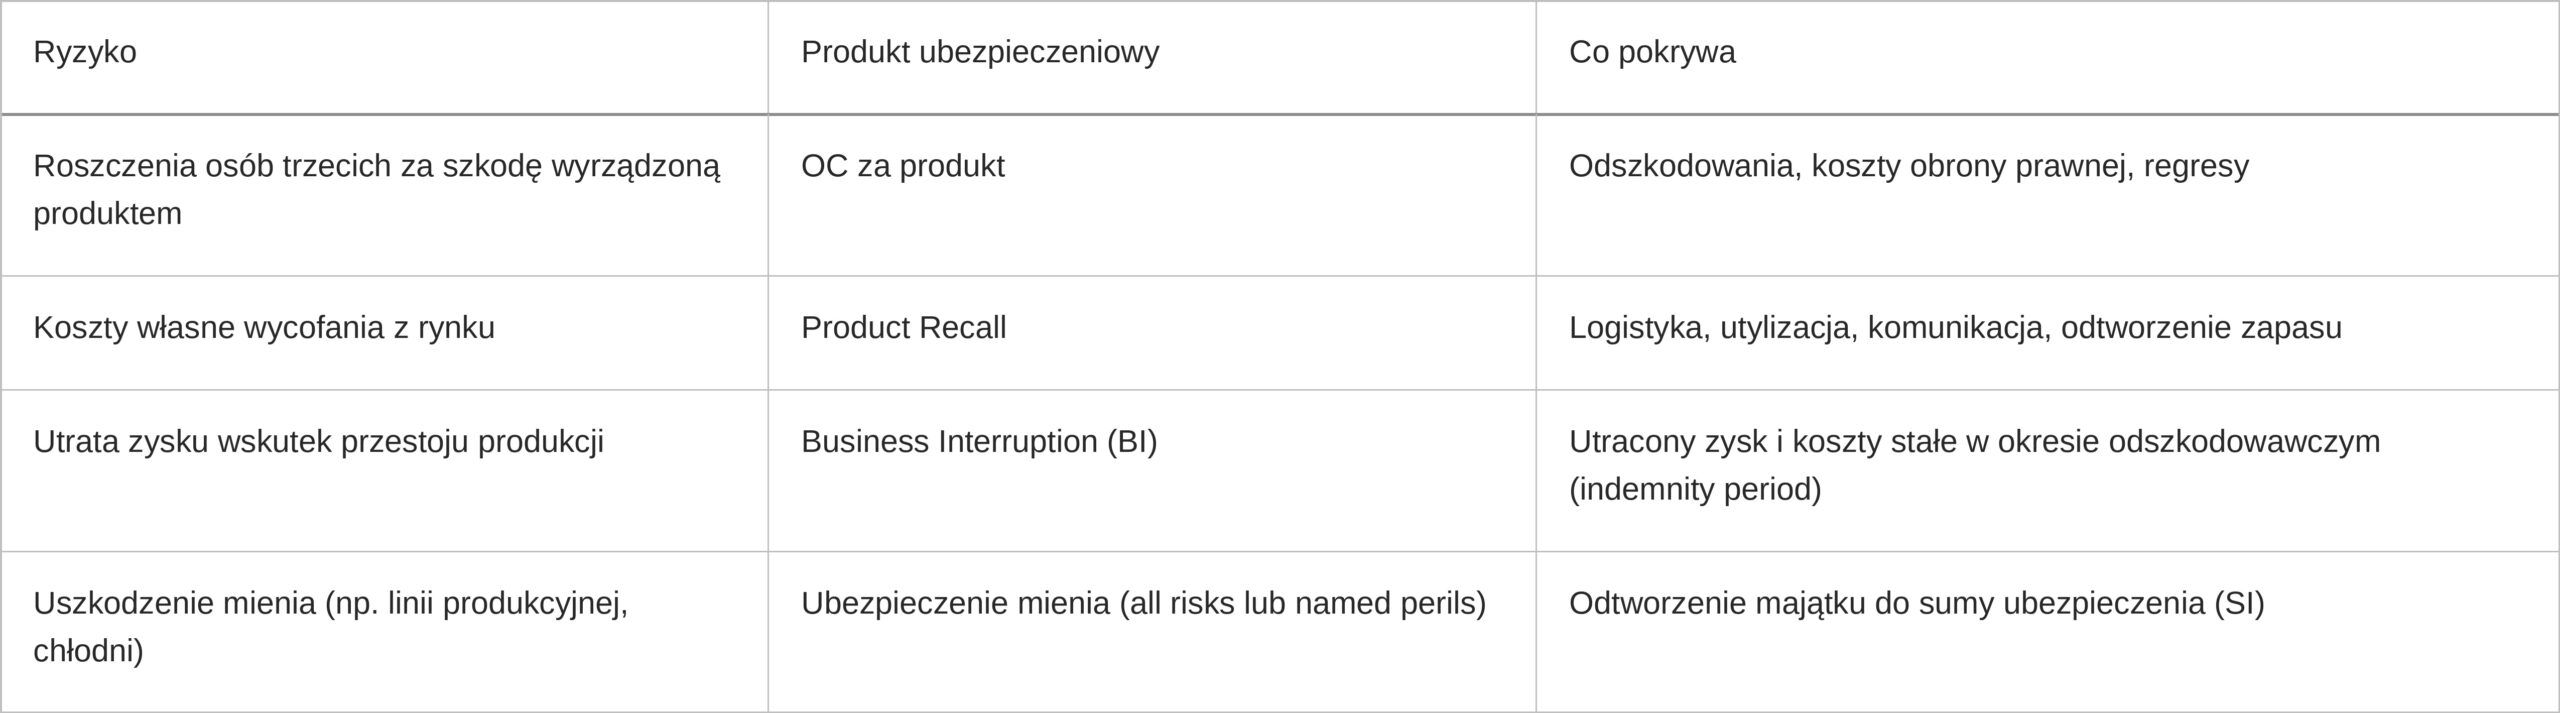
Ekspozycja producenta żywności rzadko domyka się jednym produktem ubezpieczeniowym. Poniższa tabela porządkuje, które ryzyko pokrywa który rodzaj polisy.
OC za produkt a ubezpieczenie Product Recall – różnica w praktyce
OC za produkt reaguje dopiero wtedy, gdy pojawi się roszczenie osoby trzeciej – konsumenta, dystrybutora, sieci handlowej. Product Recall pokrywa koszty producenta poniesione zanim taka szkoda się zmaterializuje – często to on decyduje o dobrowolnym wycofaniu partii, żeby zapobiec większym roszczeniom. Firmy, które mają wyłącznie OC, zwykle odkrywają tę różnicę dopiero w momencie szkody, gdy okazuje się, że koszty logistyki i utylizacji trzeba pokryć z własnych środków.
Business interruption (BI) przy przymusowym wstrzymaniu produkcji
Wstrzymanie linii produkcyjnej po wykryciu skażenia – z powodu konieczności mycia, dezynfekcji i ponownej walidacji – generuje stratę, której nie da się nadrobić przesunięciem produkcji w czasie. BI w tym kontekście wymaga odrębnej klauzuli obejmującej przestój wynikający z decyzji organu sanitarnego lub dobrowolnego wstrzymania produkcji, nie tylko przestój po szkodzie majątkowej (pożar, zalanie). To jeden z częściej pomijanych elementów przy odnawianiu polis w branży spożywczej.
Masz OC za produkt, ale nie wiesz, które koszty skażenia nadal obciążają Twoją firmę?
Sprawdź zakres obecnych polis i ustal, czy ochrona obejmuje również Product Recall oraz właściwie skonstruowane BI.
Ile kosztuje ubezpieczenie od odpowiedzialności za skażenie żywności?
Koszt zależy od sumy ubezpieczenia, franczyzy redukcyjnej, historii szkodowej i poziomu zabezpieczeń prewencyjnych, ale punktem odniesienia w budżetowaniu bywa udział składek ubezpieczeniowych w przychodzie – typowo 0,3–0,8% w produkcji spożywczej, więcej w segmentach podwyższonego ryzyka (np. hale z paneli PUR, wysoka kumulacja majątku w jednej lokalizacji). Dane Allianz Commercial wskazują, że sektor żywności i napojów należy do branż z jednymi z wyższych średnich wartości roszczeń recallowych spośród analizowanych sektorów – co bezpośrednio przekłada się na wycenę ryzyka przez ubezpieczycieli i dostępność ofert na rynku.
Ekspert radzi: przy odnowieniu warto porównać nie samą składkę, ale relację składka–zakres–sublimit. Niższa cena przy niższym sublimicie na Product Recall może oznaczać wyższe realne obciążenie firmy w razie szkody.
Jak przygotować firmę do rozmowy z brokerem o ryzyku skażenia?
Rozmowa o ryzyku skażenia ma sens 60–90 dni przed odnowieniem polisy – to okno, w którym możliwa jest realna renegocjacja zakresu, a nie tylko akceptacja warunków zaproponowanych przez dotychczasowego ubezpieczyciela.
Dokumentacja i dane warte przygotowania przed audytem ryzyka
Przed rozmową z brokerem warto mieć przygotowane: aktualne certyfikaty IFS/BRC/HACCP, historię szkodową z ostatnich 3–5 lat, dane o strukturze majątku i wartości odtworzeniowej kluczowych lokalizacji, wymogi kontraktowe sieci handlowych i instytucji finansujących oraz informację o sezonowej zmienności stanów magazynowych. Kompletność tych danych skraca proces oceny ryzyka i zmniejsza ryzyko niedoubezpieczenia wynikającego z zaniżonej sumy ubezpieczenia.
Najczęściej zadawane pytania (FAQ)
1. Czy ubezpieczenie OC pokrywa koszty wycofania produktu z rynku?
Nie w pełnym zakresie. Klasyczne OC za produkt reaguje na roszczenia osób trzecich, natomiast koszty własne wycofania – logistyka, utylizacja, ponowna walidacja linii – pokrywa dedykowana polisa Product Recall.
2. Co grozi producentowi żywności za wprowadzenie do obrotu skażonego produktu?
Odpowiedzialność cywilna za szkodę (na zasadzie ryzyka, niezależnie od winy) oraz – przy rażącym naruszeniu procedur – odpowiedzialność karna wynikająca z Ustawy o bezpieczeństwie żywności i żywienia. Tylko pierwsza podlega ubezpieczeniu.
3. Czym różni się odpowiedzialność producenta od odpowiedzialności dystrybutora?
Producent odpowiada za wadliwość produktu u źródła, dystrybutor – zwykle w zakresie, w jakim sam nie zmienił właściwości produktu (np. warunków przechowywania). W praktyce dystrybutor często kieruje regres do producenta, co ma znaczenie przy konstruowaniu klauzuli reprezentantów i limitów odpowiedzialności w umowach.
4. Jak długo trwa proces likwidacji szkody przy Product Recall?
Zależy od zakresu wycofania i liczby zaangażowanych stron (sieci handlowe, dystrybutorzy, organy sanitarne), ale sam proces zgłoszenia do RASFF i uruchomienia procedury wycofania odbywa się w trybie pilnym – informacja między krajami członkowskimi UE przekazywana jest w ciągu kilku godzin od zgłoszenia.
Przygotowujesz się do odnowienia ubezpieczenia zakładu spożywczego?
Skonsultuj zakres OC za produkt, Product Recall, BI i ubezpieczenia mienia, zanim warunki kolejnej polisy zostaną zaakceptowane.
Michał Kruszyński
Dyrektor Biura Obsługi Klientów Strategicznych
Źródła danych: RASFF Window (Komisja Europejska), Allianz Commercial – Global Claims Review, FoodFakty – raport RASFF Polska.
POWRÓT